
Adesea, avem tendința să credem că lucrurile neplăcute li se întâmplă altora și că locuința noastră este, cumva, ferită de astfel de evenimente. Un incendiu, o inundație sau o explozie par riscuri îndepărtate, până când ne afectează direct. Iar atunci, lipsa unei protecții adecvate se poate transforma într-o problemă financiară pe care o familie o gestionează ani la rând.
Datele sunt îngrijorătoare: doar 17% dintre români spun că au economii suficiente pentru a face față unei situații majore care le-ar putea afecta locuința, potrivit unui studiu recent realizat de Uniunea Națională a Societăților de Asigurare și Reasigurare din România (UNSAR). În același timp, aproximativ trei sferturi dintre locuințe nu au nici măcar o asigurare obligatorie PAD.
Nici măcar existența unei asigurări facultative nu garantează că locuința este protejată în totalitate. Contează riscurile incluse în poliță, valoarea la care sunt asigurate clădirea și bunurile din interior, dar și acoperirea pagubelor care ar putea fi produse vecinilor. În plus, o poliță încheiată cu mai mulți ani în urmă poate să nu mai reflecte valoarea actuală a proprietății.
Tocmai de aceea, este important să știm nu doar dacă avem o asigurare, ci și ce protecție ne oferă în realitate.
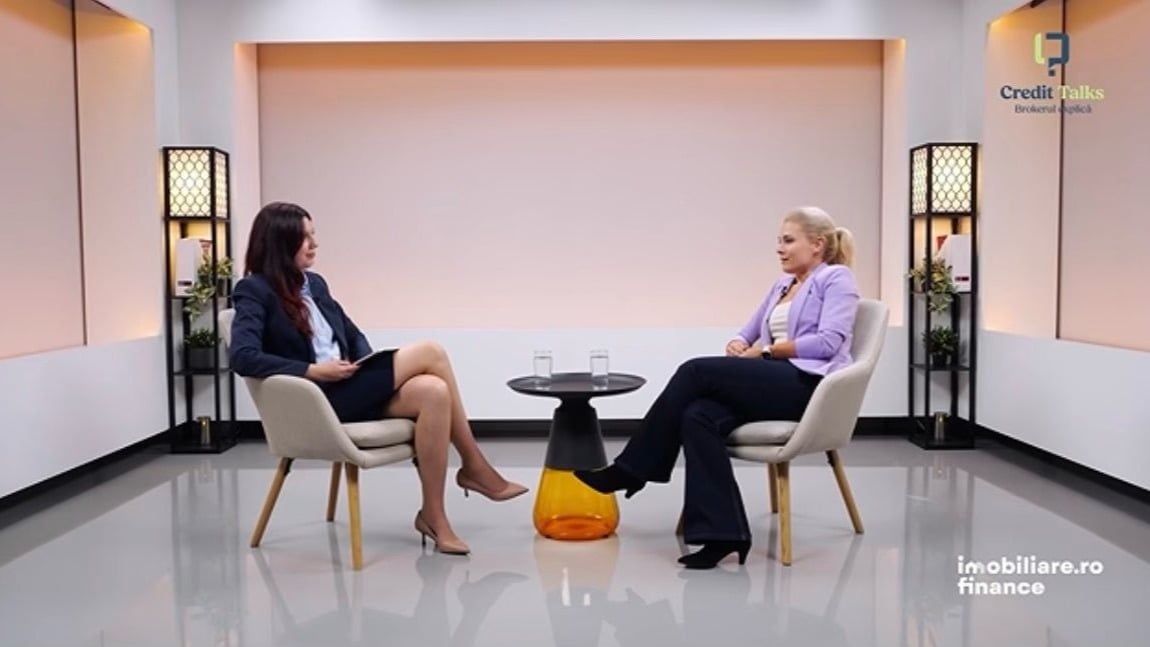
Ce ar trebui să verificăm înainte de a încheia o poliță? Cum putem evita subasigurarea și ce acoperiri suplimentare merită luate în calcul, inclusiv atunci când avem un credit ipotecar? Sunt câteva dintre întrebările la care răspundem într-o ediție specială „Credit Talks – Brokerul explică”, podcast realizat de Imobiliare.ro Finance în parteneriat cu Libertatea. Invitata acestei ediții este Alina Bărbulescu, Coordonator Secțiuni Asigurări Generale în cadrul UNSAR.
Discuția are loc în contextul campaniei „Fii #sigurACASĂ! În fiecare zi”, derulată de UNSAR în luna octombrie - luna asigurărilor.
Ce afli din acest episod?
- Care sunt cele mai importante riscuri care pot afecta o locuință și la cât poate ajunge o despăgubire
- Ce bunuri pot fi incluse într-o asigurare facultativă și ce trebuie verificat în cazul echipamentelor electrice sau al centralei termice
- De ce este importantă răspunderea civilă față de vecini și cum alegi limita de despăgubire
- Ce servicii de asistență la domiciliu pot fi incluse în poliță
- Ce înseamnă subasigurarea și când trebuie actualizată valoarea poliței.
- Cum poate fi asigurată o locuință închiriată și ce trebuie să știe proprietarul.
Ce riscuri ar trebui să acopere o asigurare pentru locuință?
Incendiile, cutremurele, inundațiile, furtunile și furturile se numără printre riscurile pe care proprietarii ar trebui să le ia în calcul atunci când aleg o asigurare pentru locuință. Importanța fiecărei acoperiri depinde însă de caracteristicile proprietății și de situațiile la care aceasta poate fi expusă.
Potrivit datelor prezentate de UNSAR, unul din doi români se teme că locuința i-ar putea fi afectată de un incendiu sau de un cutremur. Riscul de incendiu este deosebit de important, deoarece un astfel de eveniment poate provoca daune totale și poate afecta inclusiv proprietățile învecinate.
„Este important să ne gândim: dacă mi se întâmplă un astfel de incident, oare eu am banii necesari să-mi refac bunurile din locuință sau chiar locuința?”, spune Alina Bărbulescu.
Alegerea acoperirilor trebuie făcută și în funcție de tipul proprietății. De exemplu, într-un apartament de bloc trebuie luată în calcul posibilitatea ca o avarie la instalația de apă să afecteze mai multe locuințe.
Ce bunuri pot fi incluse într-o asigurare facultativă pentru locuință?
O asigurare facultativă nu trebuie să protejeze doar clădirea, ci poate include și bunurile din interior. Printre acestea se numără mobilierul, covoarele, textilele, electrocasnicele, electronicele și gadgeturile, dar și echipamentele folosite pentru hobby-uri sau pentru grădinărit.
Condițiile pot varia în funcție de tipul obiectului, vechimea acestuia și riscurile pentru care se solicită protecția. O atenție aparte merită acordată echipamentelor precum centrala termică, mașina de spălat sau panourile fotovoltaice. Faptul că o poliță acoperă riscul de incendiu nu înseamnă că orice defecțiune a unui echipament va fi despăgubită.
„Dacă avem incendiul inclus în poliță, asta nu înseamnă că, dacă se întâmplă o defecțiune a unui echipament, de exemplu mașina de spălat, va fi acoperită întreaga daună produsă locuinței noastre”, explică Alina Bărbulescu.
Prin urmare, este important să verifici dacă polița include clauze speciale pentru astfel de echipamente și care sunt condițiile în care poți primi despăgubiri.
Cine plătește pagubele provocate vecinilor în cazul unei inundații?
O țeavă spartă poate provoca pagube importante, mai ales într-un bloc, unde apa se poate infiltra în apartamentele de la etajele inferioare. Potrivit datelor UNSAR menționate în discuție, companiile de asigurări despăgubesc zilnic aproximativ 50 de familii pentru daune provocate de spargerea țevilor de apă din locuințe.
Într-o astfel de situație, trebuie făcută diferența între pagubele produse în propria locuință și cele provocate vecinilor. Bunurile din apartamentul în care s-a produs incidentul pot fi acoperite prin asigurarea locuinței, în timp ce prejudiciile produse altor persoane intră în sfera răspunderii civile față de terți.
Limita acestei acoperiri trebuie aleasă în funcție de amploarea pagubelor care ar putea fi produse. Într-un bloc, o inundație se poate extinde pe întreaga coloană, afectând mai multe apartamente.
Așadar, nu este suficient să estimezi cât ar costa reparația unui singur apartament. Trebuie să iei în calcul și numărul locuințelor care ar putea fi afectate, precum și valoarea bunurilor și a finisajelor care ar trebui reparate sau înlocuite.
Ce servicii de asistență la domiciliu pot fi incluse în poliță?
Unele asigurări facultative pentru locuință includ și servicii de asistență la domiciliu, utile atunci când apare o problemă care necesită intervenția unui specialist. În funcție de oferta aleasă, proprietarii pot beneficia de sprijinul unui instalator, electrician sau al altor persoane cu pregătire tehnică.
Aceste servicii pot avea însă limite diferite. Unele polițe acoperă doar deplasarea specialistului, în timp ce altele includ și o reparație minoră sau materialele necesare pentru remedierea problemei.
Înainte de încheierea asigurării trebuie verificate numărul de intervenții permise, valoarea maximă acoperită și tipurile de lucrări incluse. Există și oferte care prevăd intervenții nelimitate, în anumite condiții.
„Este important să verific dacă există limitări ca număr de intervenții sau ca valoare și ce anume acoperă: poate acoperi deplasarea, poate acoperi doar o reparație minoră sau, în cazul unei reparații majore, poate include chiar materialele folosite”, afirmă Alina Bărbulescu.
Un astfel de serviciu poate simplifica gestionarea unei situații neprevăzute, mai ales atunci când proprietarul nu știe la cine să apeleze sau are nevoie de o intervenție rapidă.
Asigurarea solicitată de bancă este suficientă pentru protejarea locuinței?
Atunci când cumperi o locuință prin credit ipotecar, banca solicită o asigurare facultativă. Aceasta reprezintă însă o cerință legată de protejarea garanției creditului și nu înseamnă automat că toate riscurile financiare ale proprietarului sunt acoperite.
De regulă, asigurarea solicitată de bancă are în vedere clădirea. Proprietarul ar trebui să verifice dacă polița include și bunurile din interior, răspunderea civilă față de vecini sau alte acoperiri de care ar putea avea nevoie.
„Trebuie să mă gândesc exact care sunt condițiile minime pe care trebuie să le respect în legătură cu banca, dar și ce mă ajută pe mine personal”, atrage atenția Alina Bărbulescu.
Cu alte cuvinte, protecția locuinței trebuie analizată și din perspectiva familiei: ce s-ar întâmpla dacă proprietatea ar fi afectată de o daună majoră, dacă bunurile ar trebui înlocuite sau dacă ar fi nevoie de o altă locuință pentru o perioadă?
În acest context, unele polițe pot include și cheltuieli suplimentare, precum costurile de relocare temporară sau chiria pentru perioada în care locuința nu mai poate fi folosită. Pot fi acoperite, în anumite condiții, și cheltuieli legate de intervenția pentru stingerea incendiului sau de evacuare. Este important ca aceste clauze să fie verificate înainte de semnarea contractului.
Subasigurarea locuinței: de ce despăgubirea poate fi insuficientă?
Subasigurarea apare atunci când suma pentru care este asigurată o locuință este mai mică decât valoarea reală a acesteia. În cazul unei daune majore, proprietarul poate primi despăgubirea prevăzută în poliță, dar aceasta să nu fie suficientă pentru a-și reconstrui casa sau pentru a cumpăra o locuință similară.
Explozia din Rahova este un exemplu relevant. Unele dintre locuințele afectate aveau polițe de asigurare, însă sumele asigurate erau mult sub valoarea reală a proprietăților. În consecință, despăgubirile primite nu au fost suficiente pentru ca proprietarii să poată cumpăra locuințe similare în aceeași zonă.
„Au fost familii care au avut asigurări, dar, din păcate, au fost foarte multe care au avut asigurările la valori mult mai mici decât realitatea din teren. Și atunci, într-adevăr, au primit valoarea integrală din poliță, dar nu le-a fost de folos pentru a-și achiziționa o altă locuință similară în acea zonă”, explică Alina Bărbulescu.
Pentru a evita o astfel de situație, valoarea asigurată trebuie stabilită ținând cont de caracteristicile locuinței, suprafață, zonă, tipul construcției și finisaje. De asemenea, trebuie luate în calcul bunurile din interior și eventualele investiții realizate în proprietate.
Este importantă și diferența dintre valoarea de piață a unei locuințe și costul necesar pentru reconstruirea acesteia. Proprietarul trebuie să verifice ce valoare este folosită la încheierea poliței și dacă aceasta îi oferă protecția de care are nevoie.
Când trebuie actualizată valoarea asigurată a locuinței?
Renovările și achizițiile importante pot modifica valoarea unei locuințe. Mobilierul nou, finisajele mai scumpe sau alte investiții ar trebui luate în calcul atunci când este actualizată polița.
Recomandarea este ca proprietarul să facă această actualizare imediat după finalizarea renovării, fără să aștepte următoarea reînnoire a asigurării.
„Este important să fac o reactualizare a acestor valori, astfel încât, dacă se întâmplă ceva, să fie acoperite la valorile din prezent, nu la cele anterioare, când am emis polița inițială”, spune Alina Bărbulescu.
Și evoluția prețurilor locuințelor poate impune o reevaluare: dacă proprietățile similare din aceeași zonă valorează mai mult decât în momentul încheierii asigurării, suma înscrisă în poliță ar putea să nu mai ofere protecția necesară. În aceste condiții, proprietarii ar trebui să verifice periodic dacă valoarea asigurată mai corespunde valorii actuale a proprietății.
Cum asiguri o locuință pe care o închiriezi?
Proprietarii care își dau locuința în chirie pot include în asigurarea facultativă și acoperiri pentru situații în care sunt produse pagube accidentale produse de chiriaș. Este însă important ca asigurătorul să fie informat că proprietatea este închiriată și că în ea locuiește o altă persoană.
Există soluții și clauze speciale care pot fi incluse în polița facultativă, însă acoperirile trebuie stabilite în funcție de situația concretă. Trebuie făcută și diferența între o daună accidentală și deteriorarea produsă în timp prin uzură. Defecțiunile care apar ca urmare a uzurii normale a unui echipament sau electrocasnic nu sunt același lucru cu pagubele accidentale și nu vor fi, în general, despăgubite.
„Este important să avem o discuție sinceră și corectă și să spunem exact ce dorim să acoperim: dacă acel chiriaș pățește ceva în locuință din vina mea, ca proprietar, sau dacă eu, proprietar, o să am niște pagube din vina chiriașului”, completează Alina Bărbulescu.
Cum alegi o asigurare potrivită pentru locuința ta?
Concluzia discuției este aceea că o asigurare pentru locuință ar trebui aleasă în funcție de proprietate, bunurile pe care le deții și riscurile la care ai putea fi expus. Nu este suficient să verifici doar prețul poliței sau să te asiguri că ai îndeplinit cerința băncii în cazul unui credit ipotecar.
Înainte de semnarea contractului, este util să verifici:
- ce riscuri sunt acoperite și care sunt excluse;
- dacă sunt incluse atât clădirea, cât și bunurile din interior;
- dacă există acoperire pentru pagubele produse vecinilor și care este limita de despăgubire;
- ce condiții se aplică echipamentelor precum centrala termică sau panourile fotovoltaice;
- dacă sunt incluse serviciile de asistență la domiciliu și ce limite au;
- la ce valoare sunt asigurate locuința și bunurile;
- dacă polița poate fi adaptată după renovări sau dacă proprietatea este închiriată.
O discuție cu un specialist poate ajuta la identificarea acoperirilor potrivite și la evitarea unor situații în care proprietarul descoperă abia după producerea unei daune că polița nu includea protecția de care avea nevoie.
Urmărește episodul „Credit Talks – Brokerul explică” pentru întreaga discuție dintre Andra Oprescu, gazda emisiunii, și Alina Bărbulescu, coordonator secțiuni asigurări generale în cadrul UNSAR.
În plus, venim în sprijinul celor care vor să-și protejeze locuința: între 30 octombrie și 30 noiembrie, dacă accesezi un credit ipotecar prin Imobiliare.ro Finance, îți oferim asigurarea locuinței pentru primul an, în limita a 1000 lei.



Comentarii (0)
Fii primul care comentează la acest articol!
Lasă un comentariu
Comentariile tale vor fi publicate după aprobare.